Kodin siivous voi muuttua tavallisesta kotityöstä välttämättömäksi tueksi, kun toimintakyky heikkenee. Silloin pelkkä hinnaston tarkastelu ei riitä, vaan on selvitettävä, millaista apua asiakas tarvitsee ja miksi. Siivous ilman arvonlisäveroa voi tulla kyseeseen sosiaalihuoltopalveluna, mutta verottomuutta ei ratkaista yksin asiakkaan iän, diagnoosin tai oman ilmoituksen perusteella.
Palvelutarpeen arvioinnissa yhdistetään asiakkaan arjen tilanne, siivouksen sisältö ja palvelun toteuttamisen edellytykset. Arvioinnin pitäisi johtaa konkreettiseen lopputulokseen: mitä kotona tehdään, kuinka usein apua tarvitaan ja millä perusteella palvelu laskutetaan. Asiakkaan ei tarvitse osata verolainsäädäntöä, mutta hänen kannattaa ymmärtää, mihin ratkaisu perustuu.
Tässä artikkelissa tarkastellaan erityisesti arvioinnin laatua ja sen vaikutusta sovittuun palveluun. Hyvä arvio ei jää yleiseksi maininnaksi avuntarpeesta. Se tekee näkyväksi tehtävät, joista asiakas ei selviydy turvallisesti, ja auttaa rajaamaan palvelun vastaamaan todellista tarvetta. Samalla se antaa asiakkaalle ja läheiselle mahdollisuuden tarkistaa, vastaako tarjottu apu sitä, mistä keskusteltiin.
Miksi siivous ilman arvonlisäveroa edellyttää yksilöllistä arviota?
Sama siivoustyö voi olla yhdessä tilanteessa tavallista verollista kotisiivousta ja toisessa sosiaalihuoltoon liittyvää tukipalvelua. Ero ei synny imuroinnista tai lattianpesusta itsestään, vaan palvelun tarkoituksesta, asiakkaan avuntarpeesta ja palveluntuottajan edellytyksistä tuottaa sosiaalihuoltoa.
Arvonlisäverolain 37 ja 38 § koskevat sosiaalihuollon arvonlisäverottomuutta. Pelkkä palvelun nimeäminen tukipalveluksi ei tee siitä verotonta. Myöskään arviointikäynnin järjestäminen ei yksin riitä, jos muut verottomuuden edellytykset eivät täyty.
Arvioinnissa on erotettava toisistaan asiakkaan tarve ja yrityksen velvollisuudet. Asiakkaan tilanteesta selvitetään, tarvitseeko hän siivousapua toimintakykynsä vuoksi. Palveluntuottajan puolella tarkistetaan muun muassa toimintaan soveltuvat rekisteröinti- ja valvontavaatimukset sekä tarvittavat asiakirjat. Näin siivous ilman arvonlisäveroa perustuu palvelun tosiasialliseen luonteeseen, ei pelkkään markkinointilupaukseen.
Tulojen tai varallisuuden määrä ei yksin ratkaise arvonlisäverottomuutta. Arvioinnin painopiste on siinä, miten asiakas selviytyy kotona ja millaista tukea hän tarvitsee.
Mitä arjen tilanteesta pitää selvittää?
Siivoustehtävät ja niistä selviytyminen
Yleinen toteamus ”siivous on vaikeaa” tarvitsee rinnalleen käytännön kuvauksen. Asiakas saattaa pystyä pyyhkimään pöytäpintoja, mutta ei pesemään lattioita, kantamaan imuria tai puhdistamaan kylpyhuonetta turvallisesti. Näillä eroilla on merkitystä palvelun suunnittelussa.
Keskustelussa kannattaa käydä läpi tavallinen siivousviikko. Mitkä tehtävät onnistuvat itsenäisesti? Mitkä jäävät tekemättä? Joutuuko asiakas keskeyttämään työn kivun, hengästymisen tai väsymyksen vuoksi? Myös apuvälineet ja kodin olosuhteet vaikuttavat siihen, miten tehtävistä selviydytään.
Tavoitteena ei ole osoittaa, ettei asiakas pysty mihinkään. Osittainen toimintakyky ja tiettyihin tehtäviin kohdistuva avuntarve voivat esiintyä samanaikaisesti. Palvelu kannattaa kohdentaa juuri niihin töihin, joissa apu on tarpeen.
Avuntarpeen syy ja arvioitu kesto
Ikä tai sairauden nimi ei vielä kerro, miten ihminen pärjää kotona. Olennaista on niiden vaikutus arkeen: esimerkiksi kumartuminen voi olla kivuliasta, tasapaino epävarmaa tai siivouksen suunnittelu ja aloittaminen vaikeaa.
Myös tilapäinen toimintakyvyn heikkeneminen voi olla merkityksellinen. Leikkauksesta toipuvan asiakkaan tarve voi poiketa pitkäaikaista tukea tarvitsevan tilanteesta. Arvioinnissa kirjataan siksi mahdollisuuksien mukaan myös avuntarpeen kesto ja ajankohta, jolloin sitä tarkastellaan uudelleen.
Kun selvitetään, voiko siivous ilman arvonlisäveroa soveltua asiakkaan tilanteeseen, terveydentilaa koskevat tiedot yhdistetään konkreettiseen avuntarpeeseen. Pelkkä diagnoosiluettelo ei korvaa tätä yhteyttä. Toisaalta koko sairaushistoriaa ei ole tarpeen käydä läpi vain varmuuden vuoksi.
Arvioinnin tuloksen pitää näkyä asiakirjoissa
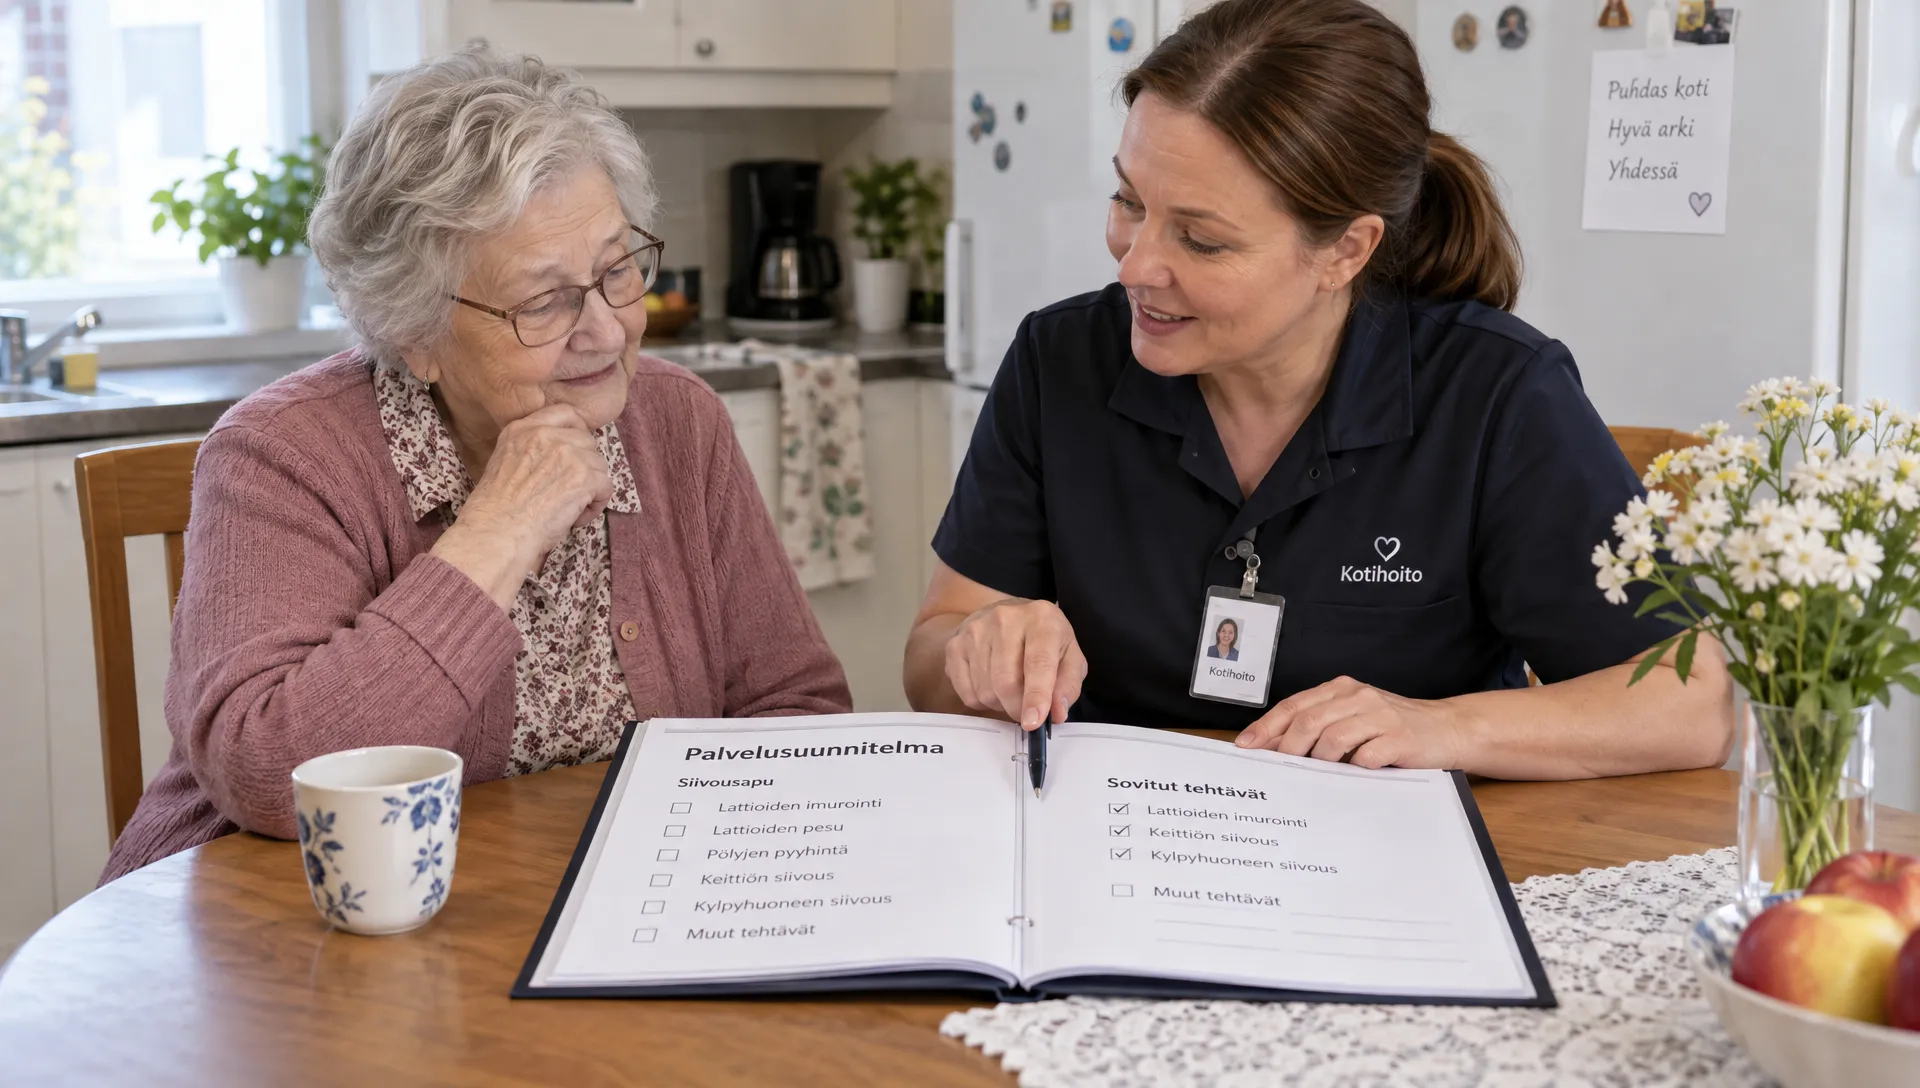
Hyödyllinen arviointi muuttuu ymmärrettäväksi palvelusuunnitelmaksi ja sopimukseksi. Erityisesti yksityisesti ostettavassa sosiaalihuoltopalvelussa kirjallinen sopimus ja palvelusuunnitelma ovat keskeisiä verottomuuden edellytyksiä. Asiakirjojen pitää kuvata todellista palvelua, eivätkä ne saa jäädä yleisiksi lomaketeksteiksi.
Seuraavat tiedot auttavat yhdistämään avuntarpeen siihen, mitä kotona tehdään:
| Kirjattava asia | Mitä tiedon pitäisi kuvata? |
|---|---|
| Toimintakyky | Mistä siivoustehtävistä asiakas ei selviydy tai selviytyy vain osittain? |
| Avuntarpeen peruste | Miten toimintakyvyn heikkeneminen vaikuttaa kodin hoitamiseen? |
| Palvelun sisältö | Mitkä tehtävät kuuluvat sovittuun siivousapuun? |
| Toteutus | Kuinka usein käydään ja miten palvelu järjestetään? |
| Seuranta | Milloin tarve tarkistetaan ja kuka ilmoittaa muutoksista? |
Kirjauksen ”asiakas tarvitsee siivousta” sijaan voidaan kuvata esimerkiksi, että asiakas ei pysty tasapainovaikeuksien vuoksi pesemään lattioita turvallisesti. Tällainen kuvaus auttaa myös työntekijää toteuttamaan sovitun palvelun oikein.
Asiakkaan kannattaa pyytää selvennys, jos sopimuksen sisältö poikkeaa arviointikeskustelusta. Kun siivous ilman arvonlisäveroa perustuu dokumentoituun tarpeeseen, sovittujen tehtävien ja niiden perustelujen pitäisi vastata toisiaan. Tarvittaviin asiakirjoihin voi perehtyä tarkemmin artikkelissa alvittomien siivouspalvelujen selvityksistä.
Käytännön esimerkki: arviointi rajaa palvelun sisältöä
Kuvitteellinen asiakas toipuu leikkauksesta ja liikkuu kotona apuvälineen avulla. Hän pystyy järjestämään tavaroita ja pyyhkimään keittiön pöydän, mutta lattioiden peseminen ja kylpyhuoneen puhdistaminen eivät onnistu turvallisesti.
Arvioinnin perusteella palveluun voidaan suunnitella juuri nämä raskaammat tehtävät. Avuntarve kirjataan tilapäiseksi, ja sen tarkistamisesta sovitaan toipumisen edetessä. Asiakkaan jäljellä oleva toimintakyky huomioidaan, eikä palvelua kuvata laajemmaksi kuin se todellisuudessa on.
Jos asiakas haluaa samalla tilata muita töitä, niiden kuulumista sosiaalihuoltopalveluun arvioidaan erikseen. Yhden palvelun verottomuus ei tarkoita, että kaikki samalta yritykseltä ostettavat työt olisivat automaattisesti verottomia. Myöskään eri tehtävien sisällyttäminen samalle laskulle ei yksin ratkaise niiden verokohtelua.
Esimerkki osoittaa, miksi siivous ilman arvonlisäveroa pitää yhdistää määriteltyyn palveluun. Arvioinnin tarkoitus ei ole löytää asiakkaalle mahdollisimman laajaa verotonta siivouspakettia, vaan tunnistaa perusteltu tuki kotona selviytymiseen. Lopullinen verokohtelu edellyttää myös muiden ehtojen täyttymistä.
Kuka vastaa arvioinnista ja verokohtelusta?
Yksityinen palveluntuottaja selvittää asiakkaan tilanteen oman palvelunsa suunnittelua ja verottomuuden edellytysten tarkistamista varten. Asiakas kertoo arjestaan ja voi halutessaan pyytää läheisen mukaan keskusteluun. Läheinen voi täydentää tietoja, mutta asiakkaan oma näkemys ja yksityisyys pitää huomioida.
Laskuttava palveluntuottaja vastaa käyttämänsä arvonlisäverokäsittelyn oikeellisuudesta. Vastuuta ei voi siirtää asiakkaalle pyytämällä tätä vain ilmoittamaan, että hän haluaa verottoman palvelun. Asiakkaan antamat tiedot ovat arvioinnin lähtökohta, eivät sellaisenaan verotuspäätös.
Hyvinvointialueen lakisääteinen palvelutarpeen arviointi on eri asia kuin yrityksen oman palvelun arviointi. Sosiaalihuoltolain 36 § käsittelee sosiaalihuollon palvelutarpeen arviointia. Yrityksen kartoitus ei korvaa hyvinvointialueen arviota eikä ratkaise oikeutta julkisesti järjestettyihin palveluihin.
Yksityisesti ostettava siivous ilman arvonlisäveroa ei kuitenkaan aina edellytä hyvinvointialueen päätöstä. Palveluntuottajan on tällöin selvitettävä tarve ja muut edellytykset asianmukaisesti. Jos kotona selviytymisen vaikeudet ovat laajempia kuin siivouksella voidaan ratkaista, myös hyvinvointialueen palveluihin hakeutuminen voi olla tarpeen.
Milloin palvelutarve arvioidaan uudelleen?
Arviointi kuvaa tiettyä elämäntilannetta. Toimintakyky voi parantua kuntoutumisen myötä tai heikentyä vähitellen. Siksi alkuperäistä suunnitelmaa ei pidä käyttää muuttumattomana, jos se ei enää vastaa asiakkaan arkea.
Uusi tarkastelu on tarpeen esimerkiksi silloin, kun asiakas alkaa selviytyä aiemmin vaikeista tehtävistä, avuntarve kasvaa tai siivouksen sisältöä halutaan muuttaa olennaisesti. Myös palvelun toteutuksessa havaittu muutos on hyvä ottaa keskusteluun. Pelkkä sovitun käyntimäärän jatkaminen ei korvaa tarpeen seurantaa.
Muutoksista kannattaa ilmoittaa palveluntuottajalle ennen seuraavien käyntien sopimista. Palvelusuunnitelma ja sopimus päivitetään tarvittaessa, ja samalla tarkistetaan vaikutus laskutukseen. Asiakkaan pitää tietää etukäteen, jos palvelun hinta tai verokohtelu muuttuu.
Siivous ilman arvonlisäveroa ei siis ole asiakkaalle pysyvästi myönnetty etuus, vaan tietyn palvelun verokohtelu. Sen perusteiden tulee vastata myös muuttunutta tilannetta. Tämä suojaa sekä asiakasta että palveluntuottajaa epäselviltä sopimuksilta ja laskutukselta.
Usein kysytyt kysymykset
Tarvitaanko arviointiin lääkärintodistus? Ei automaattisesti kaikissa tilanteissa. Palveluntuottajan pitää saada riittävät tiedot avuntarpeen arvioimiseksi, mutta tarvittavat selvitykset riippuvat tilanteesta. Kysy etukäteen, mitä tietoja tarvitaan ja miksi. Älä lähetä laajoja terveystietoja ilman ohjetta.
Voiko läheinen varata arviointikäynnin? Läheinen voi auttaa yhteydenotossa ja osallistua keskusteluun asiakkaan suostumuksella. Arvio koskee kuitenkin palvelua saavan henkilön toimintakykyä ja avuntarvetta. Läheisen maksama lasku ei itsessään ratkaise palvelun arvonlisäverottomuutta.
Saako eläkkeellä oleva siivouksen aina verottomana? Ei. Eläkkeellä oleminen tai tietty ikä ei yksin osoita sosiaalihuollon tarvetta. Ratkaisevaa on toimintakyvystä johtuva avuntarve sekä muiden verottomuuden edellytysten täyttyminen.
Onko arvonlisäverottomuus sama asia kuin kotitalousvähennys? Ei. Arvonlisäverottomuus koskee palvelun laskutusta, kotitalousvähennys ostajan verotusta. Mahdollisuus vähennykseen arvioidaan erikseen. Näiden eroihin voi tutustua oppaassa arvonlisäverottomasta siivouspalvelusta ja kotitalousvähennyksestä.
Aloita oman tilanteesi kartoituksesta
Omegayksi tarjoaa siivous- ja kotihoitopalveluja Espoossa, Turussa ja lähialueilla. Jos kodin siisteydestä huolehtiminen on vaikeutunut, voit pyytää Omegayksiltä maksuttoman kartoituskäynnin ja keskustella arjessa tarvitsemastasi avusta.
Kartoituksessa kannattaa ottaa esiin konkreettiset siivoustehtävät, toimintakyvyn rajoitteet ja avuntarpeen arvioitu kesto. Näiden tietojen pohjalta voidaan selvittää, millainen palvelu sopii tilanteeseesi ja voiko siivous ilman arvonlisäveroa tulla kyseeseen. Verottomuutta ei tarvitse olettaa etukäteen, vaan sen perusteet selvitetään ennen palvelusta sopimista.

